2020年气体压缩机械市场前景分析预测
一、行业概述
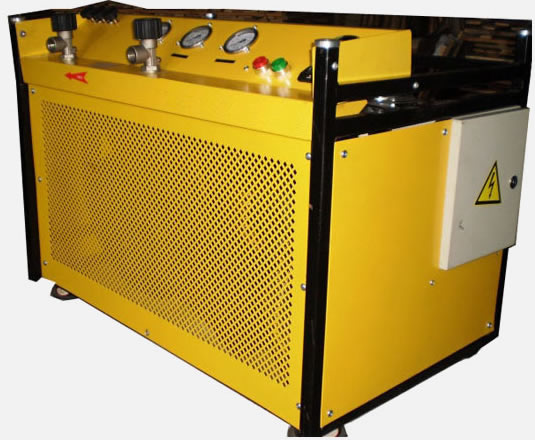
气体压缩机械是指将气体压缩并输送的机械设备,主要包括空气压缩机、工艺气体压缩机(如氢气、天然气、二氧化碳、氮气等)、真空泵及相关配套设备。产品广泛应用于石油化工、电力、冶金、矿山、汽车、电子、医疗、食品等下游行业。作为通用机械工业的重要组成部分,气体压缩机械行业发展与宏观经济增长、固定资产投资和制造业景气度密切相关。
二、2020年市场环境分析
(一)宏观经济环境
2020年伊始,新冠肺炎疫情全球蔓延,对世界经济造成严重冲击。中国率先控制疫情并推动复工复产,全年GDP实现正增长,但一季度增速大幅下滑,对压缩机市场需求形成阶段性抑制。制造业投资、基建投资节奏前低后高,下半年随着“两新一重”(新型基础设施建设、新型城镇化建设、交通水利等重大工程)政策发力,需求逐步回暖。
(二)政策环境
国家持续推进节能减排、碳达峰碳中和目标前期布局,对压缩机能效等级要求不断提高,节能环保型产品迎来政策红利。《战略性新兴产业分类》将高端装备制造列为重点方向,鼓励压缩机行业向高效化、智能化、无油化升级。另一方面,安全环保监管趋严,加速淘汰落后产能,推动行业集中度提升。
(三)下游需求结构
石油化工、天然气、电力等流程工业仍是工艺气体压缩机的核心需求领域;建筑、矿山、机械制造对螺杆式空压机需求量大;电子半导体、医疗、食品等对无油压缩机和高端离心压缩机需求保持较快增长;新能源、氢能等新兴产业为氢气压缩机带来潜在增量市场。
三、市场规模与增长预测
综合疫情影响与下半年需求复苏态势,预计2020年中国气体压缩机械市场规模较2019年小幅波动,全年增速在-3%至2%区间,其中一季度受冲击明显,二季度逐步企稳,三四季度恢复性增长。分产品看:
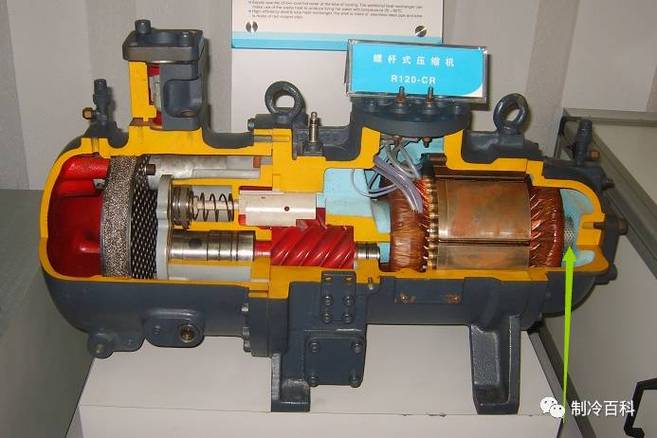
- 螺杆式空压机:受制造业和基建需求支撑,仍占据最大市场份额,预计2020年需求基本平稳,节能型产品占比提升;
- 离心式压缩机:石化、空分、大型工业项目带动,保持中速增长,国产化替代趋势明显;
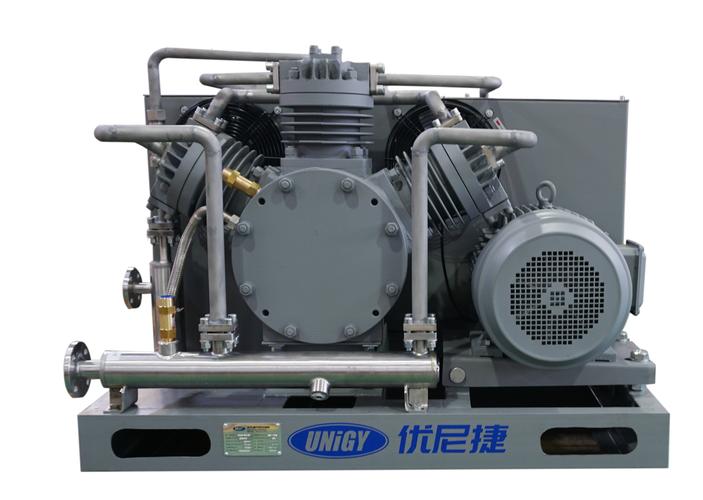
- 往复式压缩机:在高压、小流量工艺场景中保持稳定需求,氢能、特种气体领域提供新机遇;
- 无油压缩机:医疗、电子、食品行业需求刚性较强,增速高于行业平均;
- 真空泵:半导体、光伏、锂电等产业拉动,成为增长亮点。
中长期来看,预计2021年至2023年行业年均复合增长率保持在5%至8%左右,高端化、智能化、节能化是主要增长动力。
四、竞争格局与趋势
(一)竞争格局
外资品牌在高端离心压缩机、无油压缩机领域仍具技术优势,占据较大市场份额;国内龙头企业通过技术引进与自主研发,在螺杆机、中端离心机领域竞争力持续提升,进口替代进程加快;中小型企业集中在中低端市场,价格竞争激烈,行业整合预期增强。
(二)技术发展趋势
- 高效节能化:永磁变频、两级压缩、余热回收等技术加速普及,满足更高能效标准;
- 智能化:物联网远程监控、预测性维护、智能联控系统成为产品差异化竞争点;
- 无油化与洁净压缩:满足半导体、医疗、食品等高端洁净场景需求;
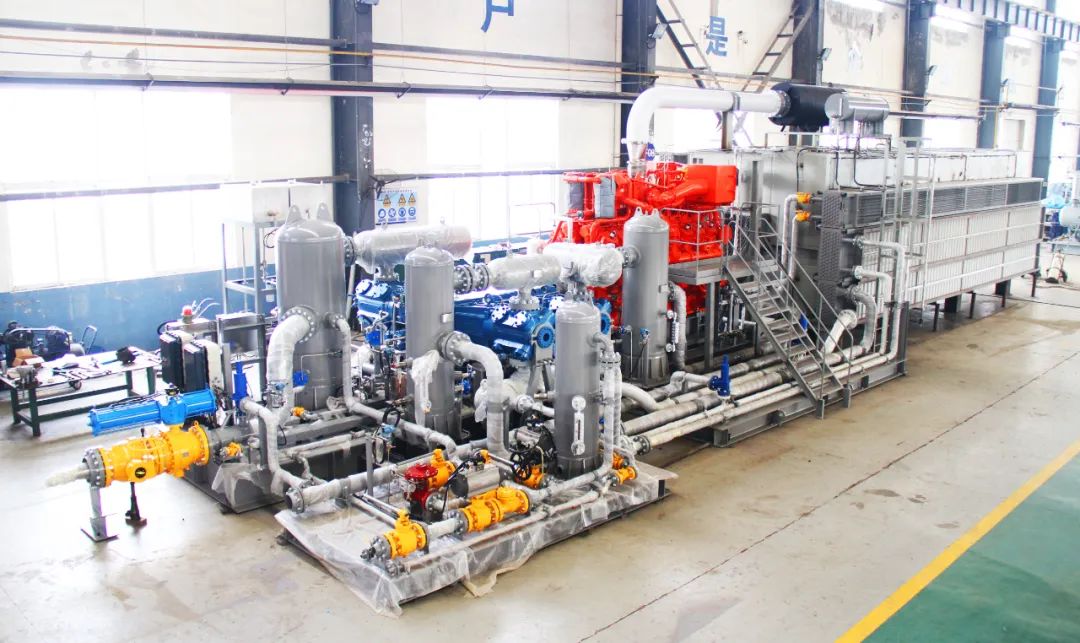
- 大型化与集成化:石化、空分项目推动大型离心压缩机组和撬装集成方案发展;
- 氢能装备:加氢站用氢气压缩机、氢燃料电池配套压缩机成为新兴蓝海。
五、风险与挑战
- 疫情反复与全球经济不确定性可能抑制投资意愿;
- 原材料价格波动挤压中低端产品利润空间;
- 高端产品核心技术仍受制于人,关键零部件国产化有待突破;
- 行业产能结构性过剩,低端同质化竞争加剧;
- 能效标准与环保政策趋严,企业转型升级压力增大。
六、前景展望与建议
总体判断,2020年气体压缩机械市场在疫情冲击下呈现“前低后高、稳中承压”的态势,全年规模基本稳定,结构性亮点突出。行业将进入以质量效益为核心的发展阶段:节能环保政策驱动存量设备更新替换,新兴下游产业创造增量需求,国产替代与出口拓展打开成长空间。
建议企业:一是加大高效节能与智能化产品研发投入,提升产品附加值;二是深耕石化、氢能、电子等细分高增长市场,优化产品结构;三是加强供应链管理与核心零部件自主化,降低外部依赖;四是借助“一带一路”拓展海外市场,提升国际竞争力。
如若转载,请注明出处:http://www.xj-danqiji.com/product/45.html
更新时间:2026-10-20 03:01:37